Gesundheit und Versicherungsschutz in Thailand

  • Ersteller Ersteller Antares
  • Erstellt am Erstellt am
Die Rechnung sollte noch etwas erweitert werden, denn das Minus von 24 % im Laufe von 20 Jahren, d.h. seit 2006 ist doch nicht so schlimm.

In dieser Zeit hat der deutsche Rentner erheblich mehr Rentenerhöhung erhalten. Das große Problem bei der ganzen Sache sind aber die in 20 Jahren sehr stark gestiegenen Preise. Die Rentenerhöhungen halten mit den Preissteigerungen nicht mit.
In der Zeitspanne wurden aber auch die Renten um 40.39 % erhöht...Vergessen ?

Der Kaufkraftverlust lag in gleicher Zeitspanne bei ca. 33,14 % !
 
Von th
Dann müssten ja die Einkommen auch vergleichbar sein,oder??

Deutscher Arbeiter zwischen 2.400.-€ - 3.600.-€ Brutto.

Thailändischer Arbeiter 400.- - 470.-€ umgerechnet im Monat!

Wie willst Du denn da eine Rente vergleichen???

von thailändischer Rente war bisher nicht keine Rede

Vergleichen kann man immer.
Wer in Thailand zb immer angemeldet 40 Jahre versichert war erhält zb Ca 7500 Baht Rente.

Man kann auch die Rente mit dem Pensionssystem vergleichen.

Das wollen die Beamten immer verhindern und sagen man kann das nicht vergleichen.
 
In der Zeitspanne wurden aber auch die Renten um 40.39 % erhöht...Vergessen ?

Der Kaufkraftverlust lag in gleicher Zeitspanne bei ca. 33,14 % !
Rentenerhöhung in den 20 Jahren von 2006 bis 2026 um 40,39 ist glaubhaft und relativ leicht nachprüfbar. Was ich aber nicht glaube ist, dass der Kaufkraftverlust in 20 Jahren nur 33,14 % betragen haben soll. Es kommt dabei nämlich auf die Mischung der zur Berechnung des durchschnittlichen Kaufkraftverlustes herangezogenen Produkte an.

Außerdem kosten heute, also 24 Jahre nach Euro-Währungs-Nutzungsbeginn die meisten Produkte heute in Euro mehr als früher in DM.
Die Rentenerhöhungen sind in Deutschland netto geringer als die Inflationsraten. Wenn der deutsche Rentner in Thailand lebt, und sich nicht auf einfachen Isan-Lebensstandard umstellt, wird er auch zunehmend Probleme bekommen, mit seiner aus Deutschland importierten Rente in Thailand auszukommen. Der Euro ist leider eine Weichwährung geworden und warum sollten die Thais dafür mehr Baht geben, als er an seiner noch verbliebenen Kaufkraft gemessen wert ist ?
 
Die durchschnittliche Inflationsrate in Deutschland lag in den letzten 20 Jahren bei rund 2,1 Prozent pro Jahr, geprägt von einer langen Phase niedriger Teuerung und einer darauffolgenden historischen Krisenwelle. Die Daten beruhen auf den Erhebungen des Statistischen Bundesamtes.

Wegen der Inflation hatten 1.000 Euro vor 20 Jahren (im Jahr 2006) eine höhere Kaufkraft als heute; umgekehrt hat sich die Kaufkraft von damals heute auf etwa 1.336 Euro erhöht (bzw. 1.000 Euro von damals entsprechen heute rund 1.336 Euro an Lebenshaltungskosten
 
Was nützen die geschönten statistischen Werte, wenn die Lebenswahrheit ganz anders aussieht? klar sind die ganzen Telekommunikationskosten massiv gesunken, ein Stunde im Internetcafe für 60 THB für viele unvorstellbar. Wer kauft noch teures Druckerpapier oder füllt den Toner? ein Kleidungsstück gibt es heute für umgerechnet weniger 1€ und bei DIY kann man sogar bei Hundefutter und Taschenlampen sparen. Die harten Fakten aber, das Wohnen, die Krankenversicherung, die Pflegekosten und je nach Anspruch auch die Ausgaben für´s Essen sind hüben wie drüben massiv gestiegen. Die derzeitigen Energiekosten daheim und unterwegs kann man als besonderen Ausreißer sehen, sie runden das Bild aber nur ab.
 
Was nützen die geschönten statistischen Werte, wenn die Lebenswahrheit ganz anders aussieht?
Statistiken sollen wahrscheinlich das geschröpfte Dummvolk beruhigen. Die persönlich zu verkraftende Inflationsrate übertrifft in den allermeisten Fällen die statistische ganz erheblich , weil der der persönliche Warenkorb "armer" Normalbürger vom Typ Arbeitnehmer mit immer weniger Netto vom Brutto in der "Lohntüte" leider ganz anders aussieht als der des statistischen Durchschnittsbürgers.

Für die Erstellung der Statistik wird ein Warenkorb mit 700 Gütern herangezogen, um den Durchschnitt bei der Inflationsrate zu ermitteln.

Das ist aber für die Mehrzahl der Bürger völlig uninteressant, denn deren sinkende Nettoeinkünfte gehen schon so gut wie vollständig in dem Bereich Nahrungsmittel, Mieten, Energie, Bekleidung, Verkehr, Gesundheit drauf; ..und wenn doch noch etwas übrig bleibt, für gelegentliche Ausgaben bei der Freizeitgestaltung, dann können sie an der Getränkebude auf dem Dorffest noch ein kleines Glas Bier für 4 Euro trinken und 3 Kartoffelpfannkuchen für inflationsbedingte 6 Euro essen. :giggle:

Dazu kommt dann noch das Übel , dass schon viele dieser Leute besonders viel Freizeit haben, weil sie auf Grund der fortschreitenden De-Industrialisierung Deutschlands bereits ganztags "freigesetzt" worden sind.
 
Statistiken sollen wahrscheinlich das geschröpfte Dummvolk beruhigen. Die persönlich zu verkraftende Inflationsrate übertrifft in den allermeisten Fällen die statistische ganz erheblich , weil der der persönliche Warenkorb "armer" Normalbürger vom Typ Arbeitnehmer mit immer weniger Netto vom Brutto in der "Lohntüte" leider ganz anders aussieht als der des statistischen Durchschnittsbürgers.
Was soll denn ein Normalbürger anderes sein als ein Durchschnittsbürger?
Es werden statistisch auch unterschiedliche Haushalte erfasst, in einem davon solltest du dich wiederfinden.
 
Was soll denn ein Normalbürger anderes sein als ein Durchschnittsbürger?
Es werden statistisch auch unterschiedliche Haushalte erfasst, in einem davon solltest du dich wiederfinden.
Für die Darstellung der Inflationsrate werden keine Haushalte erfasst, sondern insgesamt ca. 700 Produkte und Kostenstellen. Deshalb bekommt ein Haushalt mit geringem bis mittlerem Einkommen eine ganz andere Inflationsrate zu spüren, als Haushalte mit hohen Einkommen.

Bei den Haushalten mit niedrigem Einkommen geht nämlich das monatlich zur Verfügung stehende Geld schon zur Deckung des Grundbedarfs drauf, also für Nahrungsmittel, Mieten, Energie, Bekleidung, Verkehr.

Und genau dabei waren und sind die Preissteigerungen derart hoch, dass sich die davon ganz besonders Betroffenen (z.B. Arbeiter und "kleine" Angestellte) geradezu verarscht vorkommen, wenn sie die vom statistischen Bundesamt stammenden Veröffentlichungen über die aktuelle Inflationsrate lesen.
 
Für die Darstellung der Inflationsrate werden keine Haushalte erfasst, sondern insgesamt ca. 700 Produkte und Kostenstellen. Deshalb bekommt ein Haushalt mit geringem bis mittlerem Einkommen eine ganz andere Inflationsrate zu spüren, als Haushalte mit hohen Einkommen.

Bei den Haushalten mit niedrigem Einkommen geht nämlich das monatlich zur Verfügung stehende Geld schon zur Deckung des Grundbedarfs drauf, also für Nahrungsmittel, Mieten, Energie, Bekleidung, Verkehr.
Genau deshalb werden die Warenkörbe ja auch je nach Haushaltstypus unterschiedlich zusammengesetzt.
 
Genau deshalb werden die Warenkörbe ja auch je nach Haushaltstypus unterschiedlich zusammengesetzt.
Wir waren bei der vom statistischen Landesamt veröffentlichten Inflationsrate..
Da ist ein einzelner Wert, der sich auf die Preisentwicklung von 700 Produkten und Kosten stützt.

Unterschiedliche Zusammensetzung von Warenkörben "je nach Haushaltstypus" würden dann auch unterschiedliche Inflationsraten ergeben.

Es wäre zwar auch interessant, die Inflations - Einzelergebnisse je nach Haushaltstyp aufgelistet zu sehen, doch wo ist eine solche Liste denn zu finden ?

Wenn wie üblich nur eine Durchschnittszahl genannt wird, dann gibt es Manipulationsmöglichkeiten bei der Gewichtung von Einzelpositionen und deshalb ist die "offiziell" genannte Gesamt- Inflationsrate auch nur ein Statistik-Produkt , an das man lediglich glauben kann, wenn man es selbst nach seinem Bedarf bzw. nach seinen Vorstellungen gefälscht bzw. passend gestaltet hat.

Die offizielle Inflationsrate ist ein mathematischer Durchschnitt, der an der Lebensrealität der meisten Menschen vorbeigeht. Während der statistische Warenkorb stabil wirkt, brennen die Preise und explodiert die Inflationsrate bei existentiellen Ausgaben.
 
Wir waren bei der vom statistischen Landesamt veröffentlichten Inflationsrate..
Da ist ein einzelner Wert, der sich auf die Preisentwicklung von 700 Produkten und Kosten stützt.
Das muss ja auch irgendwie sowohl langfristig, als auch international vergleichbar gemacht werden.
Unterschiedliche Zusammensetzung von Warenkörben "je nach Haushaltstypus" würden dann auch unterschiedliche Inflationsraten ergeben.

Es wäre zwar auch interessant, die Inflations - Einzelergebnisse je nach Haushaltstyp aufgelistet zu sehen, doch wo ist eine solche Liste denn zu finden ?
Wie wäre es mit googeln? Ein Beispiel, innerhalb von wenigen Minuten zu finden:
Die offizielle Inflationsrate ist ein mathematischer Durchschnitt, der an der Lebensrealität der meisten Menschen vorbeigeht. Während der statistische Warenkorb stabil wirkt, brennen die Preise und explodiert die Inflationsrate bei existentiellen Ausgaben.
Lebensrealität oder eher gefühlte Inflation anhand einiger besonders auffälliger Zahlen?

Du kannst dir übrigens auch irgendwo auf der Destatis-Seite deine persönliche Inflation ausrechnen. Das musst du nun aber wirklich selbst suchen.
 
Lebensrealität oder eher gefühlte Inflation anhand einiger besonders auffälliger Zahlen?
>> ..anhand der für die Lebensrealität der meisten Bürger besonders relevanten Zahlen .!

Besonders relevant sind speziell die Kosten zur Deckung der wesentlichen Grundbedürfnisse. Davon lässt sich praktisch nichts durch Verzicht oder Wechsel der Anbieter einsparen.

Jetzt komm aber nicht noch mit Kostensenkungs-Rezepten zur schönfärberischen Deckelung der Inflationsrate wie : Kleinere und billigere Wohnung mieten, teures Elektroauto kaufen, um nicht mehr auf teures Benzin für einen Verbrenner angewiesen zu sein, Abbau der funktionstüchtigen Erdgasheizung und Kauf einer Wärmepumpe... u.s.w. :giggle:
 
>> ..anhand der für die Lebensrealität der meisten Bürger besonders relevanten Zahlen .!

Besonders relevant sind speziell die Kosten zur Deckung der wesentlichen Grundbedürfnisse. Davon lässt sich praktisch nichts durch Verzicht oder Wechsel der Anbieter einsparen.
Das heißt aber nicht, nur weil dein Bier um 20% teurer wird, ist deine persönliche Inflation bei 20%.
 
Das heißt aber nicht, nur weil dein Bier um 20% teurer wird, ist deine persönliche Inflation bei 20%.
Nein, meine individuelle Inflationsrate wird nicht durch den Konsum von überteuert angebotenem Bier beeinflusst, weil ich darauf verzichten kann.

Ein Biertrinker ( ..mit Grundbedürfnis Bier trinken ? 😁 ) kann seine individuelle Inflationsrate mittels Anbieterwechsel nur unwesentlich beeinflussen, denn die schlimmsten Kostenverursacher sind diejenigen Inflationstreiber, die nicht so einfach durch Anbieterwechsel zu "umgehen" sind und dazu noch das meiste Geld kosten. Miete, Heizung und Benzin beispielsweise. Und die bereits durch weit über der statistischen Inflationsrate liegende Preissteigerungen stark verteuerten Lebensmittel werden auch nicht wieder billiger dadurch, wenn die Preissteigerungsrate mal etwas zurückgeht.

Bei uns in Deutschland geht es weiter bergab.. Die Sch..-Regierung kassiert ohne Rücksicht auf die deutschen Bürger die überzogenen Energiesteuern und bezahlt damit den Krieg in der Ukraine, anstatt die Bürger zu entlasten. Das Geld, was den Bürgern dafür von der Regierung aus der Tasche gezogen wird, haben sie nicht mehr für den Konsum in Deutschland oder in Thailand zur Verfügung.

Der Benzinpreis in Schweden liegt aktuell z.B. bei umgerechnet ca. 1,15 bis 1,45 Euro pro Liter für Super 95 , begünstigt durch eine steuerliche Senkung Mitte 2026. Ich habe heute für 2,239 = 2,24 Euro pro Liter getankt und wünsche unsere aktuelle Merz-Regierung zur Hölle..🔥

... jetzt aber weiter mit dem Thema Versicherungsschutz in Thailand.. ;)
 
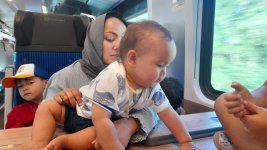
Noch ein Ausreißer, sind heute von Dresden nach Berlin mit dem Zug gefahren und dann ein plötzlicher Zwangshalt auf dem Bahnhof von Doberlug-Kirchhain auf unbestimmte Zeit, da eine Schiene vor uns defekt war und weiter danach auch noch ein ganzes Trafohaus ausgefallen sei. Nichts besonderes, nur Deutsche Bahn 2026. Wartezeit nur eine runde Stunde und auch da ein Gespräch mit Landsleuten über gestiegene Kosten beim Wohnen, den ganzen Krankenversicherungen und der Frage ob es nur an der Ukrainehilfe liegt. Kurz bevor der Zug wieder los fuhr stieg plötzlich eine siebenköpfige Familie aus Afghanistan ein und machte sich vor uns auf und unter dem Tisch breit. Die einzigste die deutsch etwas verstand war die 11jährige Tochter. Wir haben uns gefragt, wie eine Zugfahrt in fünf oder gar zehn Jahren hier aussehen mag.

1785351056944.jpeg
Großfamilie aus Afghanistan im RJ176 gen Berlin
 
In der Zeitspanne wurden aber auch die Renten um 40.39 % erhöht
Da können auch die Betriebsrenten und Kapital-Rentenversicherungen nicht mithalten. Ein Grund, warum ich mir meine Betriebsrenten trotz steuerlicher Nachteile wohl als Einmalzahlungen auszahlen lasse. So schlecht, wie die Versicherungsunternehmen kann ich das selbst gar nicht anlegen.
 
Mecker nicht über die Betriebsrenten, die und gerade die arbeitnehmerfinanzierte Pensionszusage sind richtig und fristgemäß eingerichtet steuerfrei bei der Einmalauszahlung. In meinem Fall erbrachte sie bei der Allianz über dreißig Jahre sogar 4,2% Nettoverzinsung. Klar kann man anderswo mehr rausholen, aber man legt sicher nie alle Eier in einen Korb. Gerade mit Edelmetallkäufen und der Betonwährung hier und in Thailand ist man doch gut aufgestellt. Würde im nächsten Leben alles nochmal so machen, lediglich bei Immobilien noch viel früher investieren.
 
Hör auf, das was die Versicherungsunternehmen auf dem Sektor treiben, ist staatl. Alimentierter Betrug. Die Renditen, die Pensions- und Unterstützungskassen durchreichen sind schlichtweg unterirdisch schlecht; bilanzielle Tricksereien bei den Bewertungen der enthaltenen Staatsanleihen zerschießen ganz schnell einen Großteil der (natürlich nicht garantierten) Überschussbeteiligungen - von der Verarsche mit den Reserven ganz zu schweigen. Ich bin froh, dass ich meine „arbeitnehmerfinanzierte“ Eigenvorsorge selbst investiert hatte.
 
Ich habe sie auch selbst finanziert durch Gehaltsumwandlung, dadurch die ganzen horrenden Sozialabgaben gespart und somit sind erwähnte 4,2% ja nur ein Teil des Gewinns, zumal viele Aufwendungen auch noch in den steuerlichen Vorsorgeausgaben eingerechnet wurden. Mir war immer wichtig die Altersvorsorge auf mehrere Beine zu stellen und Allianz war hier das sicherste, wenn auch mit der kleinsten Rendite. Schöne Gewinne gab es bei Immobilien und noch mehr bei Edelmetall. Da gehört aber auch immer etwas Glück dazu.
 
Ein Kauf der Allianz Aktie wäre lukrativer gewesen. Die Allianz schüttet allein schon Dividenden über 4% aus
 
Zurück
Oben